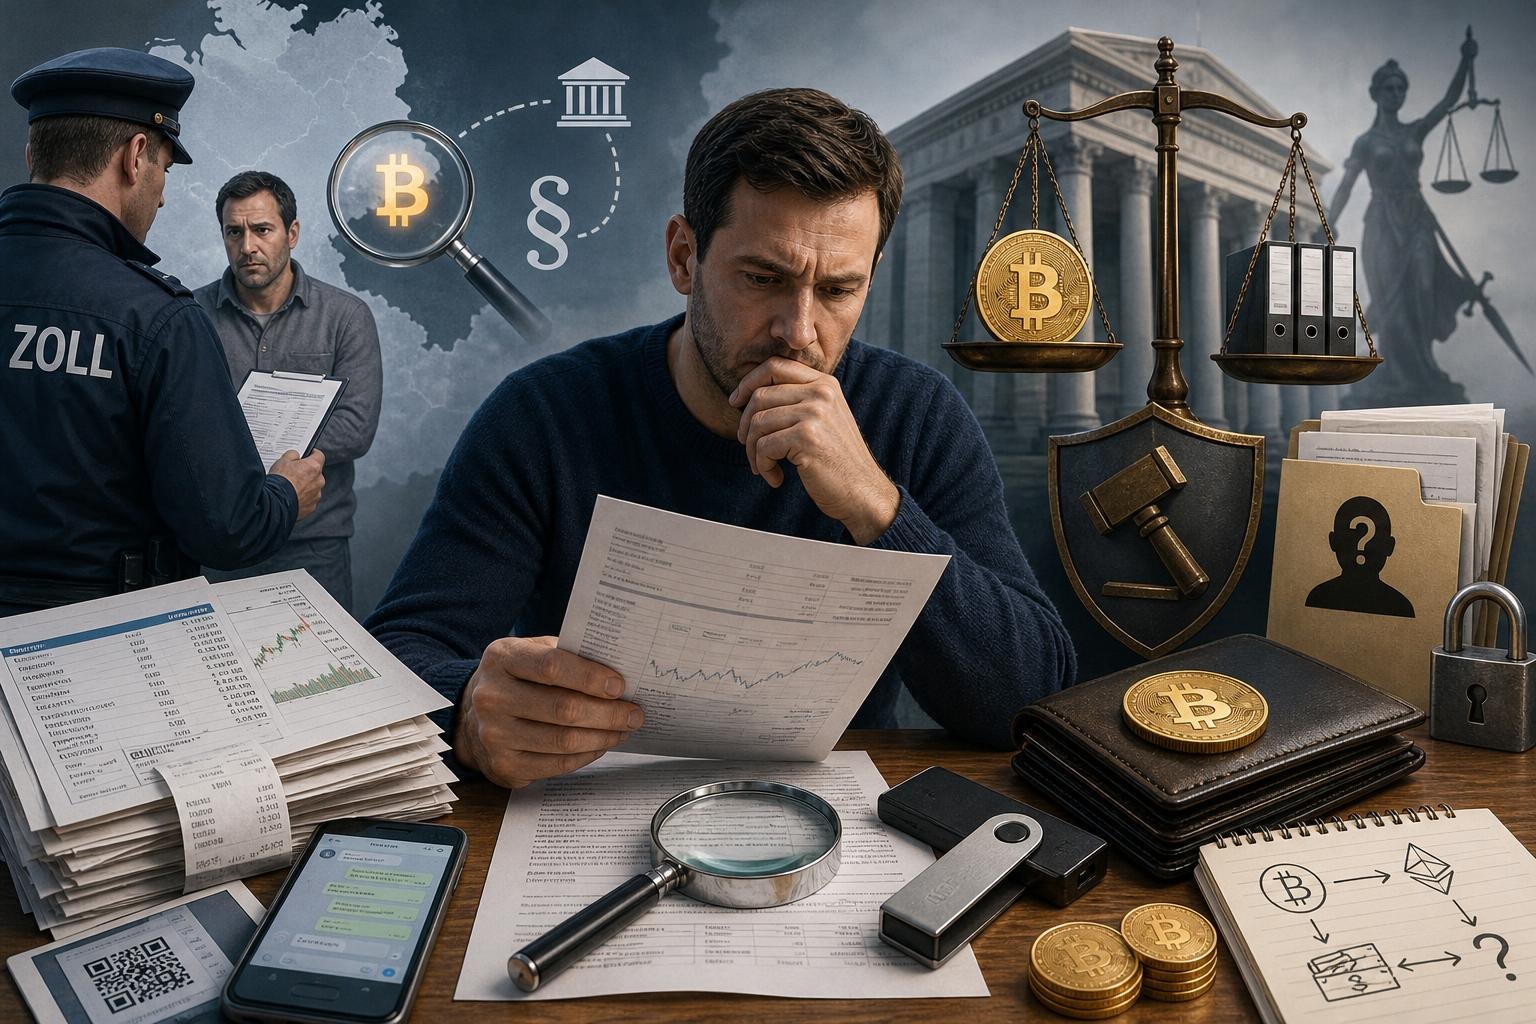
Der Bundestag hat am 12. November 2026 das Zollfinanzgerechtigkeitsgesetz beschlossen. Es soll dem Zoll neue Befugnisse geben, um die Herkunft von Bitcoin zu untersuchen; der Bundesrat muss noch zustimmen. Angaben, die Betroffene dem Zoll freiwillig machen, können unter bestimmten Voraussetzungen auch beim Finanzamt und in Steuer- oder Strafverfahren landen.
Besonders heikel kann ein Börsenexport werden, mit dem ein Anleger einen früheren Kauf belegen will. Solche Unterlagen können neben der Einzahlung auch spätere Verkäufe oder einen Tausch von Bitcoin in Ether dokumentieren. Der Tausch gilt steuerlich wie ein Verkauf gegen Euro. Damit kann ein Herkunftsnachweis Informationen offenlegen, die für die Besteuerung privater Veräußerungsgeschäfte relevant sind.
Antworten sind freiwillig, ihre Verwendung aber nicht folgenlos
Nach den im Gesetz vorgesehenen Regeln dürfen Betroffene, Eigentümer und wirtschaftlich Berechtigte schweigen und Unterlagen zurückhalten. Das sieht § 58 ZollKrimBG-E vor. Der Zoll muss sie darüber aufklären, dass eine Antwort freiwillig ist und später auch in Besteuerungs- und Strafverfahren verwendet werden kann.
Eine Weitergabe an das Finanzamt ist nicht automatisch vorgesehen. Dafür muss der Zoll tatsächliche Anhaltspunkte haben, dass eine der beiden Behörden die Angaben für ihre Aufgaben benötigt. Diese Voraussetzung nennt § 62c ZollKrimBG-E. Für Bitcoin-Besitzer bleibt damit der Zweck einer Auskunftsanfrage entscheidend: Eine Erklärung, die den Erwerb plausibel machen soll, kann zugleich Vorgänge offenlegen, die steuerlich überprüft werden.
Die Autoren des Beitrags, Rechtsanwalt und Steuerberater Dr. Ingo Heuel sowie Kryptowerte-Steuerberater Elias Tück, sehen die Einkommensteuer als wichtigste mögliche Stolperfalle. Das Gesetz ändere nichts an der Haltefrist für private Veräußerungen. Wer Bitcoin im Privatvermögen innerhalb eines Jahres nach dem Kauf mit Gewinn verkauft, muss den Gewinn versteuern, sobald die Freigrenze für private Veräußerungsgeschäfte im Kalenderjahr erreicht wird. Bis einschließlich 2023 lag sie bei 600 Euro, seit 2024 bei 1.000 Euro.
Ein Börsenexport kann frühere Verkäufe sichtbar machen
Der Beitrag erläutert das Risiko anhand eines Beispiels: Ein Anleger erzielt 2021 innerhalb der Jahresfrist 40.000 Euro Gewinn und erklärt ihn nicht. Bei einem angenommenen Steuersatz von 42 Prozent ergäbe sich daraus eine Einkommensteuer von 16.800 Euro. Solidaritätszuschlag und Kirchensteuer sind in dieser Rechnung nicht enthalten. Das Beispiel beschreibt eine mögliche Steuernachforderung, nicht eine pauschale Folge für jeden Bitcoin-Besitzer.
Wer eine Anfrage des Zolls erhält, sollte deshalb nach Darstellung der Autoren zunächst die damaligen Steuererklärungen prüfen. Stellt ein Steuerpflichtiger vor Ablauf der Festsetzungsfrist fest, dass seine Erklärung fehlerhaft war und dadurch zu wenig Steuer festgesetzt wurde oder werden kann, muss er dies unverzüglich anzeigen und die Angaben berichtigen. Diese Pflicht folgt aus § 153 Absatz 1 der Abgabenordnung.
Bei einer Steuerhinterziehung kann eine Selbstanzeige nach § 371 AO unter den dort festgelegten Voraussetzungen weiterhin strafbefreiend wirken. Sie kommt jedoch zu spät, wenn die Tat bereits entdeckt wurde und der Anleger davon wusste oder damit rechnen musste. Eine freiwillige Antwort an den Zoll und eine Selbstanzeige sind daher nicht dasselbe. Die Reihenfolge und der Kenntnisstand können entscheidend sein.
Bei einer Einziehung bleibt die Beweislast beim Staat
Schweigen bedeutet nicht automatisch, dass Bitcoin eingezogen werden. Für eine gerichtliche Einziehung muss das Finanzgericht davon überzeugt sein, dass die Coins nicht aus rechtmäßiger Herkunft stammen. Bleibt diese Frage offen, muss das Gericht den Antrag des Zolls ablehnen; die Beweislast liegt beim Staat. Eine fehlende Kaufquittung beweist für sich allein keine rechtswidrige Herkunft. Das Gericht muss weitere vorhandene Indizien gemeinsam bewerten.
Betroffene stehen damit vor einer Abwägung: Eine Auskunft kann dem Zoll bei der Prüfung der Herkunft helfen, zugleich aber steuerlich relevante Transaktionen offenlegen. Die Autoren weisen darauf hin, dass es auf den Einzelfall ankommt und eine Erklärung nicht zwingend nur Vorteile im Zollverfahren hat.
Das Gesetz sieht außerdem eine sogenannte Einräumung vor. Wer gegenüber dem Zoll ausdrücklich erklärt, dass die Herkunft der Bitcoin nicht rechtmäßig ist, kann dadurch eine Einziehung ohne vorherige Gerichtsentscheidung ermöglichen. Diese Erklärung ist keine strafbefreiende Selbstanzeige. Der Zoll informiert in diesem Fall die Staatsanwaltschaft. Wer gegen eine Einziehung klagt, kann sich in diesem Verfahren anschließend nicht mehr auf eine rechtmäßige Herkunft berufen. Vor einer solchen Erklärung muss der Zoll über die Folgen aufklären.
Auch Verkäufer früherer Privatgeschäfte können Post erhalten
Der Zoll kann sich auch an Dritte wenden, etwa an den Verkäufer eines früheren privaten Bitcoin-Geschäfts. Eine Auskunftspflicht setzt laut § 57 Absätze 2 und 3 ZollKrimBG-E tatsächliche Anhaltspunkte dafür voraus, dass die Person zur Aufklärung beitragen kann. Droht dem Dritten oder einem nahen Angehörigen wegen der Antwort eine Strafverfolgung, darf er die Auskunft verweigern. Der Zoll muss auf dieses Recht hinweisen. Welche Rolle der Empfänger des Schreibens hat, lässt sich an der dort genannten Vorschrift erkennen.
Der Bundestagsbeschluss begründet nach der Darstellung des Beitrags keine allgemeine Meldepflicht für Bitcoin-Bestände. Auch Bitcoin im Wert von mehr als 100.000 Euro lösen allein deshalb keine Meldung beim Zoll aus. Neue Anzeigepflichten erfassen bestimmte Barmittel und Wertsachen ab 10.000 Euro; die Vorschriften legen aber nicht ausdrücklich fest, wie eine Hardware-Wallet oder eine Seed-Phrase bei einer Grenzreise einzuordnen ist.
Eine selbstverwaltete Wallet schützt vor einem unmittelbaren technischen Zugriff, wenn dem Zoll die privaten Schlüssel fehlen. Daraus folgt aber kein umfassender rechtlicher Schutz: Ein Verfügungsverbot kann den Eigentümer daran hindern, die Bitcoin zu bewegen. Technischer Zugriff und rechtliche Verfügung sind also unterschiedliche Fragen.
Welche Belege beim Herkunftsnachweis helfen können
Für einen Kauf über eine Börse können ein Kontoauszug zur Einzahlung, die Börsenabrechnung und der Nachweis einer anschließenden Auszahlung auf die eigene Wallet zusammen den Ablauf dokumentieren. Bei frühen Privatkäufen ohne Quittung kommen laut Beitrag damalige Chats und die Transaktion an die eigene Empfangsadresse als Belege infrage. Eine zeitlich passende Bargeldabhebung kann den Nachweis ergänzen. Wer Bitcoin durch Mining erhalten hat, kann beispielsweise alte Auszahlungen eines Mining-Pools vorlegen.
Geht ein Schreiben des Zolls ein, sind das Zustellungsdatum und die darin gesetzte Frist praktisch wichtig. Gegen eine Sicherstellung ist Eilrechtsschutz beim Finanzgericht möglich. Wird der vollständige Einziehungsantrag des Zolls zugestellt, läuft ab diesem Zeitpunkt eine Frist von einem Monat für eine schriftliche Äußerung. Wer mehr Zeit benötigt, kann vor Fristablauf eine begründete Verlängerung beantragen. Für eine erste anwaltliche Einschätzung reicht nach Angaben der Autoren meist das Schreiben selbst; Seed-Phrasen und private Schlüssel sollten nicht weitergegeben werden.
Bis zur Zustimmung des Bundesrates bleibt der Beschluss des Bundestages noch nicht abschließend. Die im Gesetz vorgesehene freiwillige Auskunft kann jedoch bereits die steuerliche Einordnung früherer Verkäufe berühren, insbesondere wenn der Börsenexport Transaktionen innerhalb der einjährigen Haltefrist zeigt.